今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜投資信託 「何に」「どこに」投資するかを考えよう〜
★ダイエットの考え方が変わります!
読むと今ままでやっていたことっていったい・・・って思いますw
ロジカルダイエット 3か月で「勝手に痩せる体」になる (幻冬舎新書)
前回の記事はこちら↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜投資信託ってなんだろう? メリット・仕組みとは?〜 - hanaco部の日常生活
NISAで買える投資信託には多種多様なものがあります。まず考えることとして「何に投資するか」→「株式・債権・不動産など」があり、もう一つ「どこに投資するか」→「国内・海外」があります。この組み合わせによって、国内株式型、外国株式型、国内債権型、外国債権型などがあります。実際の中身は、投資信託によってさまざまで、外国株式型といっても、対象が先進国や新興国、また米国株のみなど主軸の投資対象は異なります。特定の国や地域に集中している投資信託もあれば、全世界のさまざまな資産にバランスよく分散投資をするバランス型もあります。さらに、運用方針によってインデックス型、アクティブ型などにわかれます。これらを踏まえて、どんな投資信託を購入するかを考えます。
■さらに詳しく
・国内株式型・・・主にさまざまな国内株式がセットになっている
・外国株式型・・・主にさまざまな外国株式がセットになっている
・先進国株式型・・・主にさまざまな先進国株式がセットになっている
・新興国株式型・・・主にさまざまな新興国株式がセットになっている
・国内債権型・・・主にさまざまな国内債権がセットになっている
・外国債権型・・・主にさまざまな外国債権がセットになっている
・国内不動産型・・・主にさまざまな国内不動産がセットになっている(J-REIT)
・外国不動産型・・・主にさまざまな外国不動産がセットになっている(REIT)
また、上記がセットになっているバランス型の投信信託(バランスファンド)もあります。こちらは、複数の投資対象を組み入れて運用するため、1本でさまざまな資産に投資ができます。あらかじめ資産配分を決めたタイプが主流で、運用中に資産配分がずれると、決めたバランスになるように自動調整されます。
・債権、国内の比率が高くなるほど、リスクが小さい
・株式、外国の比率が高くなるほど、リスクが大きい
以下メリットとデメリットになります。
【メリット】
・手間がかからない:決めたバランスに配分、自動でリバランスされる
・分散効果が高い:1つの資産が値下がりしても、全体の値下がりを抑えられる
【デメリット】
・高いリターンをねらいにくい:株式のみに投資する投資信託と違い、値動きの穏やかな債権などにも投資するため
・値動きの原因が見えづらい:多彩な資産に分散しているため、値動きの原因を把握しにくい
・コストが高い:単一の資産に投資をする投資信託より手数料が高くなる傾向がある
■債権とREITについて
株式はなんとなくイメージがつきますが、債権やREITはイメージつきにくかと思いますので、理解できるように詳しく説明します。
・債権 安定運用がねらえる
債権とは、国や企業がお金を借りるために、利息や満期(償還日)を決めて発行する有価証券で、発行元によって国債、地方債、社債などがあります。投資家は、債権を購入することで国や企業にお金を貸すことになり、決まった利息がもらえるほか、債権自体が値上がりすれば売却益もねらえます。
株式よりも値動きが小さいのが債権の特徴ですが、発行体の国や企業の財政難や倒産により利息をもらえない、お金が戻らないリスクもあります。
REIT(Real Estate Investment Trust)※リートと呼びます。不動産を投資対象にした上場投資信託。オフィスビル、マンション、商業施設などの不動産に分散投資し、賃貸収入や売買益が投資家に分配される仕組みです。REITの中でも日本の不動産に投資するものを「J-REIT」といいます。不動産の現物を保有・運用するよりも少額から買えて、分散しながら不動産投資ができるのがメリットです。
以上、投資信託も多種多様あります。何に、どこに投資するか、大まかな分類について説明しました。投資信託の商品がどのようなものか、なんとなくでもイメージできたら良いと思います。必要に応じてさらに詳しく追記しようと思うます。次回は投資信託の運用方針について解説する予定です。お金の不安のない幸せな未来を目指して一緒に勉強していきましょう!!
★NISAの特徴・メリットなどについては
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ - hanaco部の日常生活
★まずは覗いてみよう!!
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
株初心者から上級者まで、幅広く選ばれているDMM 株(PR)
★1万台で購入できるコスパ良し、デザイン・高音質が魅力のヘッドホン!!
★1万円超えにも匹敵する性能・使い勝手良しのワイヤレスヘッドホン!!
★楽天市場へ
★ハイコスパシェーバー!
★温めながらほぐす、至福のマッサージ!
公式アプリ「東京都公式アプリ」(iOS/Android) 都民に1万1000円分の東京ポイントの配布開始!!さっそく申し込みをしよう!!
★ダイエットの考え方が変わります!
読むと今ままでやっていたことっていったい・・・って思いますw
ロジカルダイエット 3か月で「勝手に痩せる体」になる (幻冬舎新書)
★2026/2/8 追記
せっかくなので東京ポイントを楽天キャッシュに交換すると抽選で555名様に楽天キャッシュ5,555円相当が当たるキャンペーンにエントリーと全額楽天キャッシュに交換したいとおもいます!
エントリーは↓からできます。
東京ポイントを交換するなら楽天ペイ!東京GOGOキャンペーン! ‐ 楽天ペイアプリ
※期間【2026/2/2(月)〜4/1(水)9:59】中に東京ポイントを合計1,000ポイント以上楽天キャッシュへ交換された方が、本キャンペーンの対象。特典は5月末頃進呈。
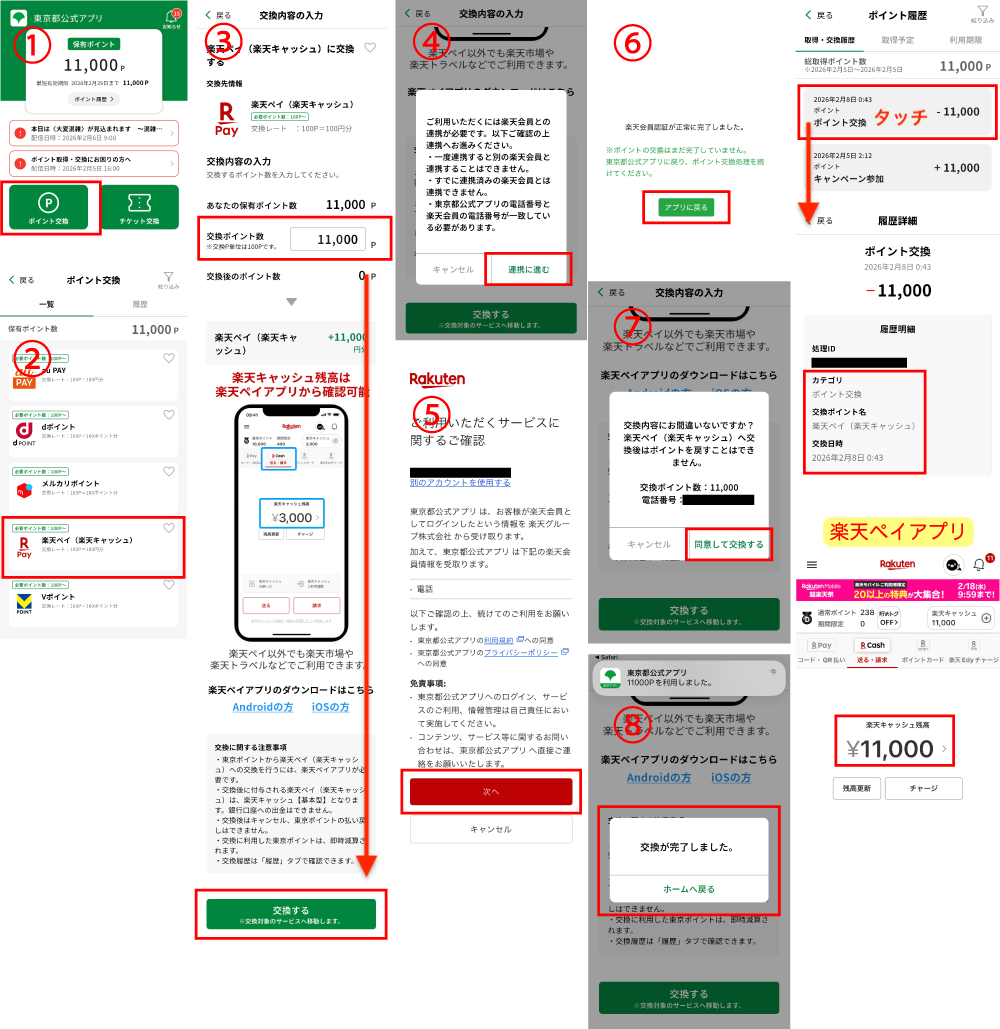
以下は東京都公式アプリにて楽天キャッシュに交換する流れです。
①〜⑧が交換完了までの流れになります。交換後に「ポイント履歴」に入ると「ポイント交換 -11,000」と履歴が確認できます。また、その表示をタッチすると詳細を確認できます!最後に楽天ペイアプリでも確認しましょう。画像のように11,000円が追加されているのが確認できます。
-------------------------------------------
★2026/2/5 追記
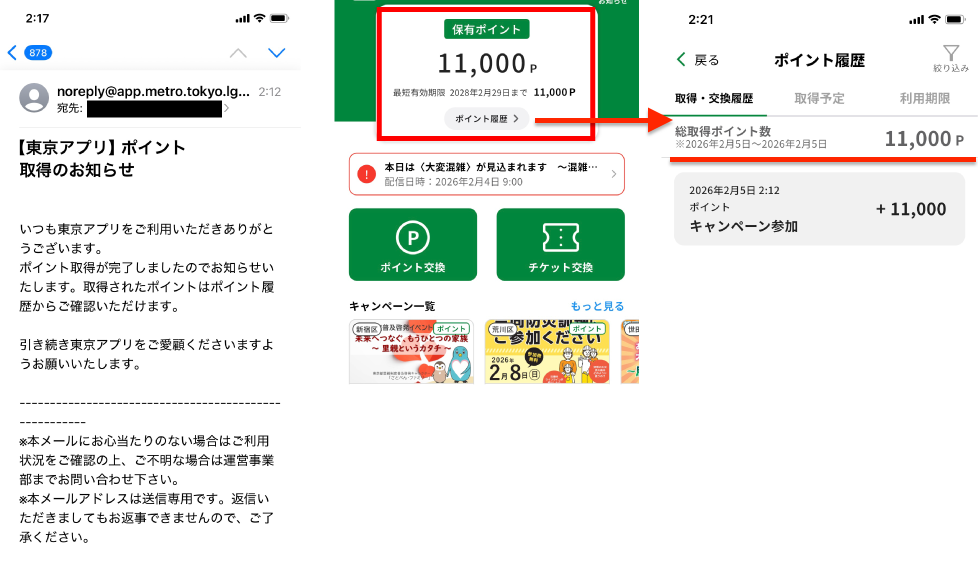
東京ポイントを申し込んで、1日ちょっとで11,000ポイントを取得できました!もっと時間がかかるかなと思いましたが、早かったです。あまり混んでないのかな。
以下は、届いたメールと東京都公式アプリのポイント履歴です。ちゃんと11,000Pが入っています。
-------------------------------------------
このアプリの存在をわたしは知らなかったです。同様に知らない方も多いのではないでしょうか?
東京都が2月2日午後1時から、公式アプリ「東京都公式アプリ」(iOS/Android)で都民に1万1000円分の東京ポイントの配布を開始しました!
・配布期間:2027年4月1日まで
・対処者:マイナンバーカードを持つ15歳以上の都内在住者
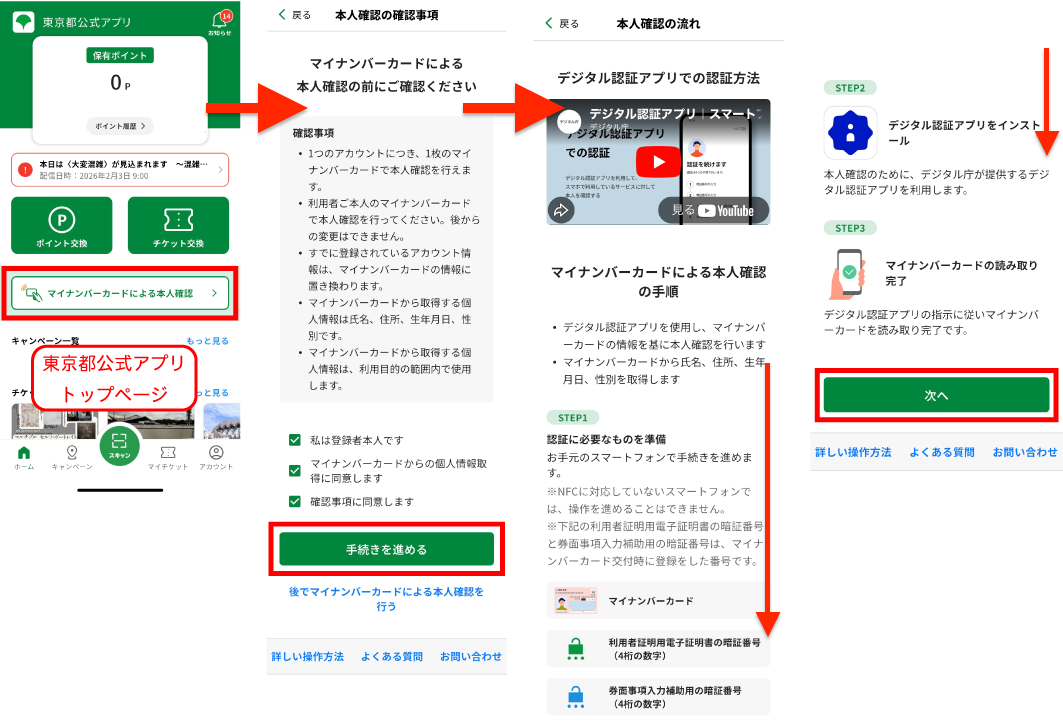
受け取るには、NFC対応スマートフォンとマイナンバーカード、東京都公式アプリが必要になる。またデジタル認証アプリもインストールする必要があります。
※配布開始から約1週間はほぼ“大変混雑”すると予想しており、比較的人が少ない時間帯としては「午前1~7時」とのこと。
今回のポイント配布については、東京都が物価高騰対策の一環である「東京アプリ生活応援事業」として実施。東京ポイントは1ポイント=1円として、「au PAY 残高」「dポイント」「メルカリポイント」「楽天ペイ」「Vポイント」に交換できる。なおNTTドコモでは26年3月31日まで、東京ポイントをdポイントに変換すると、10%分のdポイントを追加して付与するキャンペーンも展開するとのこと。
また楽天では、東京ポイントを楽天キャッシュに交換すると抽選で555名様に楽天キャッシュ5,555円相当が当たるキャンペーンをおこなっています。
エントリーは↓
東京ポイントを交換するなら楽天ペイ!東京GOGOキャンペーン! ‐ 楽天ペイアプリ
※期間【2026/2/2(月)〜4/1(水)9:59】中に東京ポイントを合計1,000ポイント以上楽天キャッシュへ交換された方が、本キャンペーンの対象。特典は5月末頃進呈。
※デジタル認証アプリでの認証の流れは動画も用意されています
■以下東京都公式アプリ
★インストール後の東京ポイント申し込みの流れ
※端末はiPhoneを使用
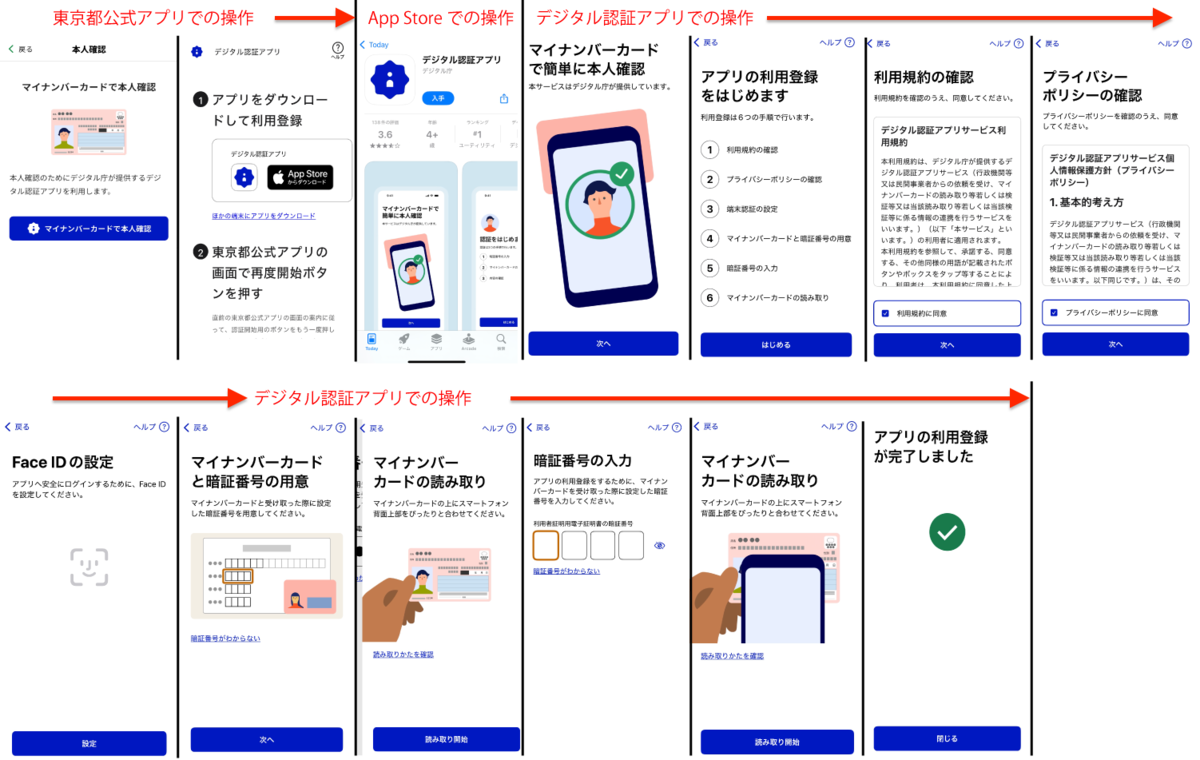
上記の続き。以下左上から進み、途中からデジタル認証アプリで操作になります。
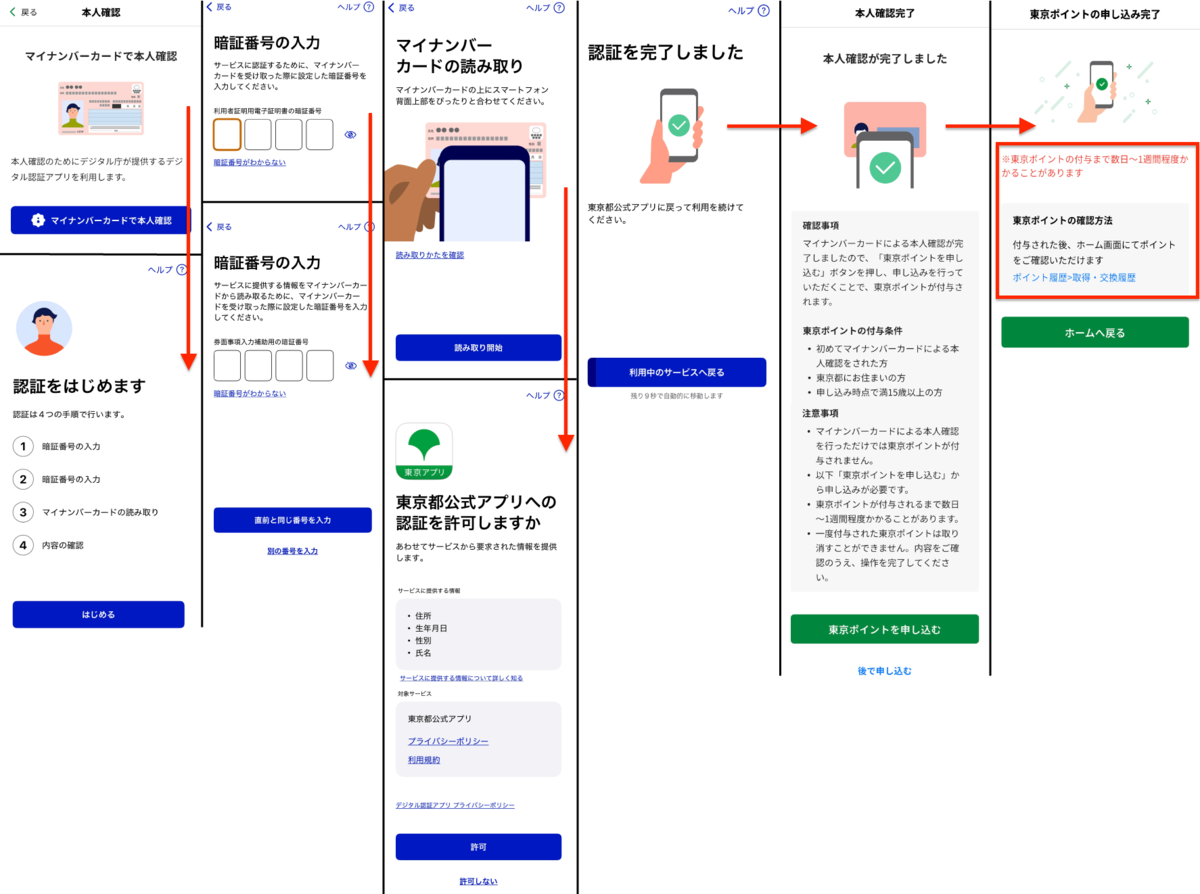
上記右下からの続き、再び東京都公式アプリでの操作になります。
※矢印の向きに沿って進みます。
-------------------------------------------
以上で東京ポイントの申し込みが完了です。東京ポイントの付与まで数日〜1週間程度かかる予定です。
★東京ポイント確認方法
付与された後、ホーム画面にてポイントを確認可能です。
ポイント履歴>取得・交換履歴
以上、東京ポイントの申し込み方法を解説しました。ポイント付与された際は進捗状況をご報告いたします!!
以下の記事もご確認ください。
★楽天モバイルへの乗り換え
★NISAの特徴・メリットなどについては
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ - hanaco部の日常生活
★まずは覗いてみよう!!
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
株初心者から上級者まで、幅広く選ばれているDMM 株(PR)
★2026年はカラダに良いことを!!
まずは体重管理から。アプリ連携可能で、かつ手頃な価格で買えるオススメ体組成計!
Amazon | オムロン 体重体組成計 KRD-403T カラダスキャン KRD-403T-BG | Omron | 体重・体脂肪・体組成計
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜投資信託ってなんだろう? メリット・仕組みとは?〜
★ダイエットの考え方が変わります!
読むと今ままでやっていたことっていったい・・・って思いますw
ロジカルダイエット 3か月で「勝手に痩せる体」になる (幻冬舎新書)
前回の記事はこちら↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜NISAの積立投資と一括投資|初心者でも迷わない「おすすめの買い時」を徹底解説〜 - hanaco部の日常生活
前回から引き続き口座開設も完了し投資金額も決まり、積立投資の買い時は「思い立った今」という結論もでましたが、つみたて投資枠で投資信託を買おうと思いましたが、そもそも投資信託ってなんですかー?っとまたまた疑問にブチあたりましたので、数回に分けて投資信託について解説します!
この記事ではNISAと投信信託の相性について、また投資信託の仕組み・メリットを解説します。最後まで読んでみてください!!
■なぜNISAと投資信託の相性が良いのか
NISAと投資信託は、実は非常に相性が良い組み合わせです。
その理由は、NISAが「長期・積立・分散」を前提とした制度設計になっているからです。投資信託は、短期間で大きな利益を狙う商品ではありません。毎月コツコツ積み立て、10年、20年と時間をかけて資産を育てていくことを目的としています。
NISAでは、このような長期投資による利益が非課税になるため、時間を味方につけた運用が非常に有利になります。
特に30代・40代であれば老後までの期間が長く、60代であっても「退職金の一部を長期で運用する」といった使い方が可能です。
■投資信託の仕組みとは?
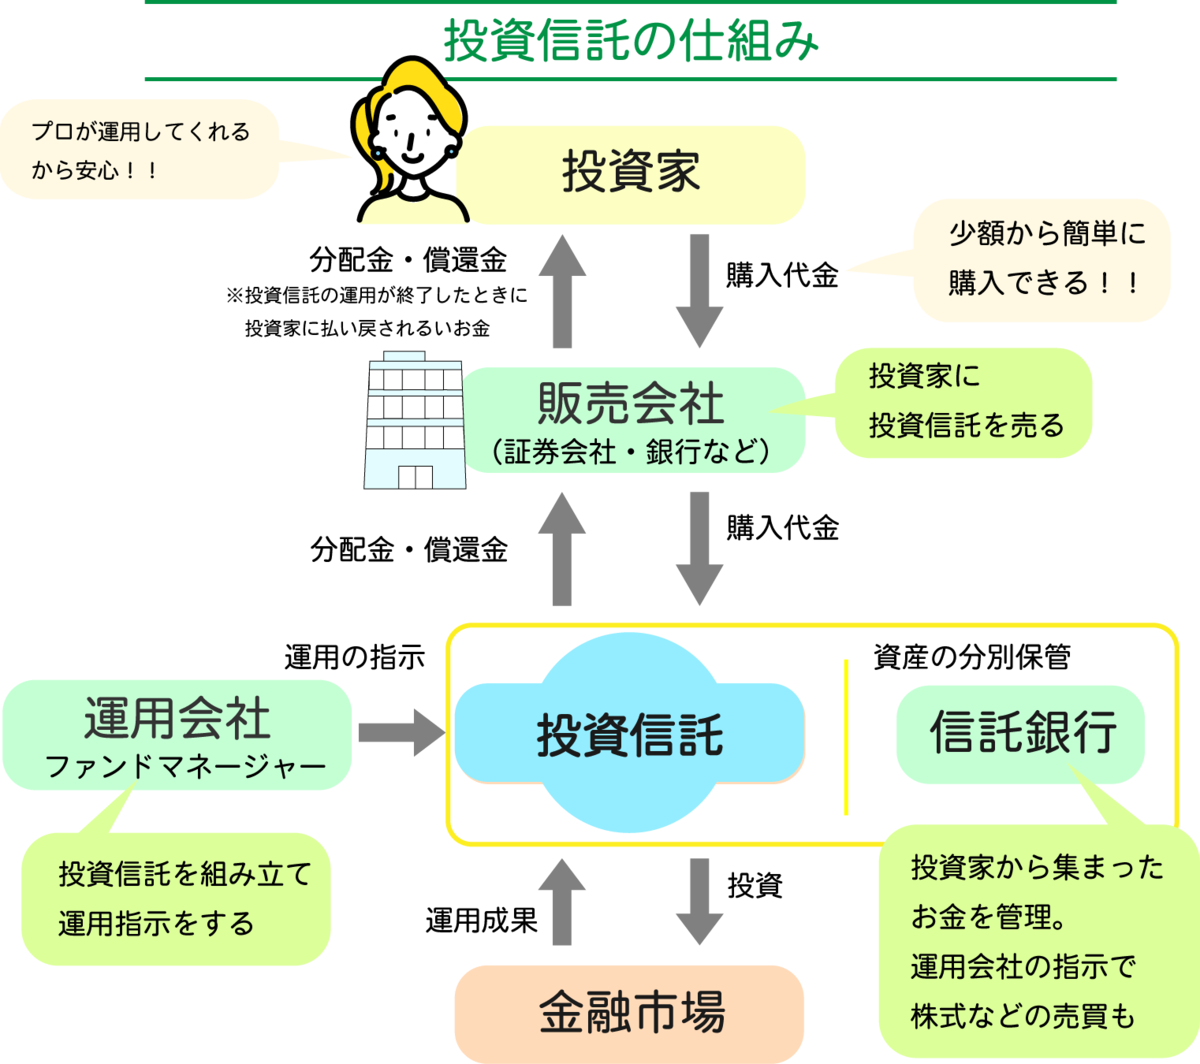
「投資信託」とは、投資家から集めたお金をまとめて、複数の株式や債券などに投資する金融商品とのこと。投資信託の運用を指示するのは、運用会社の投資の専門家(ファンドマネジャー)です。どんな商品を組み入れ、どんな方針で運用するかを設定し、経済状況や市場の動きを見ながら投資信託の中身を調整します。投資家は証券会社や銀行などの販売会社で投資信託を手軽に購入でき、運用で得た利益は分配金として投資家に支払われます。
NISAの2つの投資枠で購入できる投資信託は、少額から分散投資ができて運用は投資の専門家が行ってくれるため、初心者もチャレンジしやすい商品です。
販売会社、運用会社とは別に、投資信託の管理・実際の運用は信託銀行が行います。
投資信託が信託財産として管理されることで、資金がより安全に運用される仕組みになっています。「運用会社が作る・運用指示をする」「信託銀行が管理・運用する」「販売会社が売る」と3つの期間が独立して役割分担するため、たとえ運用会社が破たんしても資金は安全に守られます。
※信託とは・・・委託者が資産を「信頼できる人(受託者)」に託して、受益者のために管理・運用する仕組み。財産を信託銀行などに託して、管理・運用してもらうことを「信託する」という。投資信託の場合、委託者=運用会社・受託者=信託銀行・受益者=投資家、となる。
■投資信託のメリット
1. 少ない金額から購入できる
2. 1つの商品で分散投資ができる
3. プロのファンドマネージャーが運用してくれる
4. 個人では買いにくい外国株などにも投資できる
5. NISAを利用すれば非課税で投資できる
以上、投資信託は、みんなのお金を集めてプロが代わりに運用する仕組みの金融商品です。少額から分散投資ができて運用は投資の専門家が行ってくれるため、初心者もチャレンジしやすい商品です。投資信託の仕組みがわかったところで、さっそく購入しようと言いたいところですが、NISAで買える投資信託と言っても多種多様なものがあります。次は何に・どこに投資するか考えていきましょう!!お金の不安のない幸せな未来をめざして!
★NISAの特徴・メリットなどについては
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ - hanaco部の日常生活
★まずは覗いてみよう!!
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
株初心者から上級者まで、幅広く選ばれているDMM 株(PR)
★1万台で購入できるコスパ良し、デザイン・高音質が魅力のヘッドホン!!
★1万円超えにも匹敵する性能・使い勝手良しのワイヤレスヘッドホン!!
★楽天市場へ
★ハイコスパシェーバー!
★温めながらほぐす、至福のマッサージ!
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜NISAの積立投資と一括投資|初心者でも迷わない「おすすめの買い時」を徹底解説〜
★ダイエットの考え方が変わります!
読むと今ままでやっていたことっていったい・・・って思いますw
ロジカルダイエット 3か月で「勝手に痩せる体」になる (幻冬舎新書)
前回の記事も参考に!!
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜投資金額はどう決める? 金額の最適解とは?〜 - hanaco部の日常生活
口座開設も完了し投資金額も決まりました。しかし、次にぶつかる疑問が「積立投資と一括投資、結局いつ買えばいいの?」という疑問ではないでしょうか!
ネットやSNSでは、「積立はタイミング不要」「一括投資は安い時に買え」といった情報があふれていますが、実際に自分のお金を投じるとなると、そう簡単には割り切れないものです。私自身も制度を調べ、データや投資家の行動心理、実際の値動きを追っていく中で、投資手法ごとに「考えるべき買い時」はまったく違うと感じました。
そのため、本記事では、
- NISAの積立投資枠
- NISAの一括投資(成長投資枠)
それぞれについて、「おすすめの買い時」を制度の特徴と投資の考え方から丁寧に解説します。これからNISAを始める方はもちろん、すでに口座を持っている方にも参考になる内容だと思います。
■NISAの積立投資とは?|「買い時を考えなくていい」投資法
積立投資の最大の特徴は「タイミングを分散できること」
NISAの積立投資枠は、毎月一定額をコツコツ投資していく仕組みです。
最大の特徴は、買うタイミングを自分で判断しなくていいことにあります。
価格が高い月は少なく買い、安い月は多く買う。
この仕組みは「ドルコスト平均法」と呼ばれ、価格変動の影響を長期的に平準化してくれます。
そのため、積立投資においては
「今が高いか安いか」を気にしすぎる必要はありません。
積立投資のおすすめの買い時は「今すぐ」
結論から言えば、積立投資の買い時は「思い立った今」です。
なぜなら、積立投資は
- 投資期間の長さ
- 継続できるかどうか
この2つがリターンに最も大きく影響するからです。
「相場が下がってから始めよう」と待っている間にも、時間は確実に過ぎていきます。
長期投資においては、市場にいる時間のほうが、タイミングを当てることよりも重要だというデータも多く存在します。
特にNISAは非課税制度です。
非課税で運用できる期間を1年でも長く使うためには、早く始めること自体が大きなメリットになります。
積立投資が向いている人
- 投資初心者で価格変動に不安がある
- 忙しくて相場を頻繁にチェックできない
- 感情に左右されずに投資を続けたい
こうした方にとって、積立投資は最も再現性の高い投資方法と言えるでしょう。
■一括投資(成長投資枠)とは?|「買い時」を考える投資
一括投資は「資金を早く市場に置く」戦略
一括投資(成長投資枠)は、まとまった資金を一度に投資する方法です。
積立投資とは違い、購入価格がその後のリターンに大きく影響します。
その分、うまくタイミングをとらえられれば、
大きなキャピタルゲイン(値上がり益)を狙えるのが魅力です。
ただし、一括投資では
「なんとなく今買う」
「周りが買っているから買う」
といった判断はリスクを高めてしまいます。
一括投資のおすすめの買い時①|安い時に買う
もっとも基本的な考え方が、価格が下がっている局面で買うことです。
市場全体が下落している時や、一時的な悪材料で価格が落ちている場合でも、
- 企業や市場の成長性が損なわれていない
- 長期的な需要が見込める
こうした条件を満たす場合、安値での一括投資は将来のリターンを大きく伸ばす可能性があります。
重要なのは、「下がっている理由」を理解した上で買うことです。
一括投資のおすすめの買い時②|これから上がりそうな商品を買う
一括投資では、「将来の成長ストーリー」に投資する視点も欠かせません。
- 成長産業への資金流入
- 世界的な需要拡大
- 技術革新や社会構造の変化
こうした流れに乗る商品は、短期的な値動きよりも中長期の成長が期待できます。
NISAでは長期保有が前提となるため、
「数年後に価値が高まっていそうか?」
という視点で投資先を選ぶことが、一括投資成功の近道になります。
一括投資のおすすめの買い時③|投資先によい材料が出た時
業績改善や新事業の発表など、企業や市場にとってプラスとなる材料が出たタイミングも、一括投資の有力な買い時です。
価格がすでに少し上がっている場合でも、その材料が
- 一時的な話題ではない
- 中長期的な価値向上につながる
と判断できるなら、「まだ初動」というケースも多くあります。
最安値を狙うよりも、根拠のあるタイミングで投資するという考え方は、初心者にとっても現実的です。
積立投資と一括投資は「どちらか」ではなく「組み合わせ」
NISAでは、積立投資枠と成長投資枠を併用できます。
そのため、どちらか一方に決める必要はありません。
- 毎月の積立投資で土台を作る
- 余裕資金で一括投資を行い、成長を狙う
この組み合わせは、リスクとリターンのバランスが非常に良い戦略です。
■まとめ|NISAの買い時で迷ったら、まずはここから
最後に、NISAの買い時を整理します。
- 積立投資の買い時:今すぐ始めるのが最適
- 一括投資の買い時:
- 安いと判断できる時
- 成長が期待できる商品に出会った時
- 投資先によい材料が出た時
NISAは「完璧なタイミング」を当てる制度ではありません。長く、賢く、市場に居続けるための制度です。まずはわたし同様NISA初心者の方は、少額で積立投資から始めて、株式投資に興味が出てきたら情報収集や銘柄分析をしながら一括投資のベストなタイミングを見極めチャレンジしてみましょう!!
★NISAの特徴・メリットなどについては
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ - hanaco部の日常生活
★まずは覗いてみよう!!
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
株初心者から上級者まで、幅広く選ばれているDMM 株(PR)
★1万台で購入できるコスパ良し、デザイン・高音質が魅力のヘッドホン!!
★1万円超えにも匹敵する性能・使い勝手良しのワイヤレスヘッドホン!!
★楽天市場へ
★ハイコスパシェーバー!
★温めながらほぐす、至福のマッサージ!
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜投資金額はどう決める? 金額の最適解とは?〜
★ダイエットの考え方が変わります!
読むと今ままでやっていたことっていったい・・・って思いますw
ロジカルダイエット 3か月で「勝手に痩せる体」になる (幻冬舎新書)
前回、下記記事を投稿した後に、YouTubeにて投資金額の考え方としてさらに参考にできそうな動画を見つけたので紹介したいと思います。
前回の記事も見てくださいね!↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜投資金額はどう決める?資産形成を成功に導く「積立設定」の黄金ルール〜 - hanaco部の日常生活
見つけた動画は、元銀行員でファイナンシャルプランナーのあき姉さんが、「【NISA シミュレーション】40~60代各年代別ベストな積立額を徹底検証したのでマネしてください」(ページ下に動画も載せておきます)の中の一部となります。動画内で紹介されている投資シミュレーションの内容に特化して、プロが導き出した「失敗しない積立額」を徹底解説します。
【新NISA】月いくらが正解?元銀行員FPが教える現実的な投資シミュレーション
1. 投資シミュレーションの前提条件
まず、今回のシミュレーションを理解するための前提条件を整理します。多くのシミュレーション動画では「年利7〜10%」といった非常に高い数字が使われがちですが、あき姉さんの解説では「現実的に期待できる数字」にこだわっています。
- 積立額: 月1万円〜5万円(1万円刻み)
- 運用期間: 10年・15年・20年(定年までを想定)
- 想定利回り: 年利5%(S&P500や全世界株式の過去の実績を参考)
- 非課税枠: 新NISAの「つみたて投資枠」を活用(非課税)
この「年利5%」という設定は、楽観的すぎず、かつ投資の力を実感できる非常にリアルな数字です。
2. 【徹底比較】月1万〜5万円の運用シミュレーション表
それでは、動画内で紹介されたシミュレーション結果を一覧表にまとめました。毎月の積立額が将来どれだけの資産に化けるのか、一目で確認してみましょう。
|
毎月の積立額 |
10年後の資産額 |
15年後の資産額 |
20年後の資産額 |
20年後の投資元本 |
|
1万円 |
約155万円 |
約267万円 |
約396万円 |
240万円 |
|
2万円 |
約311万円 |
約534万円 |
約792万円 |
480万円 |
|
3万円 |
約466万円 |
約801万円 |
約1,189万円 |
720万円 |
|
4万円 |
約621万円 |
約1,068万円 |
約1,586万円 |
960万円 |
|
5万円 |
約777万円 |
約1,335万円 |
約1,982万円 |
1,200万円 |
※年利5%・複利運用で算出。端数は四捨五入。
この表を見ると、期間が長くなればなるほど、投資元本に対して資産が大きく膨らんでいることがわかります。例えば、月3万円を20年間続けた場合、元本720万円に対して、最終的な資産は約1,189万円にまで成長します。実に約469万円もの利益が出ている計算になります。
3. ベストな積立額は「月3万円」
シミュレーションの結果を見ると、「多ければ多いほど良いのではないか?」と思うかもしれません。しかし、あき姉さんは「月3万円」が最もバランスが良いと強調しています。その理由は、家計における「持続可能性」にあります。
収入に対する投資比率のリアル
総務省の家計調査に基づいた、一般的なサラリーマン世帯(月収約45万円)の収入に対する投資額の割合を見てみましょう。
- 月1万円: 収入の2.2%
- 月2万円: 収入の4.4%
- 月3万円: 収入の6.7%
- 月5万円: 収入の11.1%
月5万円を超えると、余剰資金での投資というよりも「生活費の一部を削って投資に回す」状態になりやすく、急な出費やボーナスカットがあった際に投資を中断してしまうリスクが高まります。
一方、月3万円(約6.7%)であれば、通信費の見直しや保険の整理、外食の頻度を少し調整するといった「ちょっとした工夫」で捻出できる家庭が多いため、10年、20年と長期で継続できる確率が格段に上がります。
資産形成としての十分な効果
月1万円の投資でも20年で約400万円になりますが、老後資金としては少し心もとないのが現実です。しかし、月3万円であればシミュレーション通り約1,200万円まで到達します。これに退職金や預貯金を合わせれば、老後資金の大きな柱として十分機能します。
つまり、月3万円という金額は、「無理のない負担」「高い継続性」「十分な成果」という3つの条件をすべて満たす、まさに「黄金の積立額」と言えるのです。
4. 複利の魔法:長く続けるほど加速する
シミュレーション結果で注目すべきは、年数が経過するほど資産の増え方が急激になる「複利の魔法」です。
月1万円のケースで比較してみましょう。
- 最初の10年間の利益:約35万円
- 次の10年間の利益(10年後〜20年後):約121万円
同じ「10年間」という期間でも、後半の方が圧倒的に増え幅が大きくなっています。投資において「入金力(月々の金額)」も大事ですが、それ以上に「どれだけ長く市場に居続けるか(継続期間)」が重要であることが、この数字からもはっきりと分かります。
5. まとめ:自分の「続けられる金額」を見極めよう
今回の動画から学べる最も大切なポイントは、以下の通りです。
- 現実的な目標設定: 年利5%で計算し、20年後のゴールを具体的にイメージする。
- 3万円を目安にする: 家計を圧迫せず、かつ老後の備えとして意味のある金額は月3万円。
- 継続こそが最大の武器: 無理をして月5万円積み立てて途中でやめるより、月1万円でも20年続ける方が「複利の恩恵」を最大化できる。
前回の記事同様に「いくら投資すればいいか」の答えは、他人と比較するのではなく、自分の家計と向き合い「20年間一度も休まずに続けられる金額」を見つけることです。
あき姉さんの動画では、さらに詳しいデータの根拠や、ここでは紹介しきれなかった具体的な考え方が解説されています。資産運用の第一歩として、非常に価値のある内容ですので、ぜひ動画本編も参考にしてみてください。もちろんお金に余裕があれば月3万円以上の投資をしても問題ないです。
参考動画: NISA シミュレーション】40~60代各年代別ベストな積立額を徹底検証したのでマネしてください
チャンネル名: あき姉 元銀行員FPが教える40,50代向け資産形成術
★NISAの特徴・メリットなどについては
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ - hanaco部の日常生活
★まずは覗いてみよう!!
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
株初心者から上級者まで、幅広く選ばれているDMM 株(PR)
★1万台で購入できるコスパ良し、デザイン・高音質が魅力のヘッドホン!!
★1万円超えにも匹敵する性能・使い勝手良しのワイヤレスヘッドホン!!
★楽天市場へ
★ハイコスパシェーバー!
★温めながらほぐす、至福のマッサージ!
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 〜投資金額はどう決める?資産形成を成功に導く「積立設定」の黄金ルール〜
★ダイエットの考え方が変わります!
読むと今ままでやっていたことっていったい・・・って思いますw
ロジカルダイエット 3か月で「勝手に痩せる体」になる (幻冬舎新書)
★楽天口座の開設がまだの方は↓をご覧くださいませ!※2026/1/8更新あり
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 証券会社比較・投資用の口座を開設しよう! Part 2 - hanaco部の日常生活
楽天証券に口座を開設し取引ができるようになりましたが、「投資金額ってどう決めればいいのか?」「結局、毎月いくら投資に回せばいいのか?」という疑問を持つ方も少なくないでしょう。また「とりあえず1万円から」「なんとなく余裕がありそうな3万円で」といった、根拠のない「なんとなく」の金額設定をしている人も多いと思います。
実は、この初期設定こそが、将来の資産額を大きく左右するだけでなく、投資を継続できるかどうかの分かれ目になります。
この投資金額の疑問を解決するために参考になるものはないのかと探したところ、わかりやすい動画がありました!
宋世羅(そんせら)さんのYouTubeチャンネルの中の「【貯金】積立金額の決め方」という動画になります。ちょっと古い動画ですが、とてもわかりやすく観た後に納得できる内容だったので、こちらを参考に解説したいと思います。
参考動画:YouTubeチャンネル:宋世羅の羅針盤ちゃんねる
それでは、投資金額を設定するまでの3つのSTEPを解説します。
STEP1:投資の前に「全体の貯金額」を確定させる
わたしも含め多くの人が「投資信託をいくら積立てるべきか」「保険にいくら入れるべきか」という、「出口」の話から入りがちです。しかし、まず最初に行うべきは「投資金額」の決定ではなく「月間(または年間)のトータル貯金額」を具体的に決めることになります。
なぜ「全体の貯金」が先なのか?
投資はあくまで「余剰資金」で行うのが鉄則です。全体の貯蓄キャパシティを把握せずに投資額だけを決めてしまうと、生活費を圧迫して途中で解約せざるを得なくなったり、逆に投資額が少なすぎて効率が悪くなったりします。
では、平均的にどれくらいの貯金を目指すべきなのでしょうか。 一つの大きな指標となるのが、「手取り収入の25%」という数字です。
- 手取り20万円の場合: 月5万円の貯金
- 手取り30万円の場合: 月7.5万円の貯金
もちろん、これはあくまで「教科書通りの平均値」であり、住居費や家族構成、住んでいる地域によって状況は異なります。宋さんの経験上、手取り20万円で10万円以上貯金するストイックな人もいれば、借金がある人もいるとのこと。
まずは、自分の家計を「見える化」し、「自分は毎月、無理なく確実にいくら貯金できるのか?」という、すべての土台となる数字を叩き出しましょう。ここを曖昧にしたまま投資を始めるのは、目的地を決めずにアクセルを踏むようなものです。
STEP2:資金を「銀行預金」と「積立商品」に分ける
全体の貯金額が決まったら、次にすべきは「資金の色分け」です。決めた貯金額をすべて投資に回すのではなく、「銀行預金」と「積立商品(投資信託、保険、つみたてNISAなど)」の2つのバケツに分ける作業が必要です。
この色分けが必要な理由は、それぞれの金融機関や商品が持つ「メリット・デメリット」を相互に補完するためです。
1. 銀行預金の役割:流動性の確保
※銀行預金は、友人の結婚式や急な家電の故障、病気や怪我といった「緊急事態」に対応するための「守りの資金」です。
2. 積立商品の役割:資産の増殖
- メリット: 時間をかけることで、複利の力を利用して資産が増える可能性がある。
- デメリット: 短期的に引き出そうとすると、元本割れをして損をするリスクがある。
※投資商品は、10年、20年といった長期的なスパンで老後資金などを準備するための「攻めの資金」です。
★バランスが崩れるとどうなるか?
もし貯金をすべて「銀行」に置いているとしたら、それは「増える機会の損失」です。何十年経ってもお金は成長しません。逆に、すべてを「投資」に回していると、急にお金が必要になった際、不況で価格が下がっている時期でも無理やり解約して現金化しなければならず、大きな損失を被るリスクがあります。
資産形成の成功のポイントは「両方のメリットを享受しつつ、両方のデメリットを回避する」ことにあります。
STEP3:黄金比「4対6」から自分なりの割合を見つける
「全体の貯金額」が決まり、「色分け」の重要性を理解したら、いよいよ最も重要な「配分割合」の決定です。
銀行預金と投資、どれくらいの比率で分けるのが正解なのでしょうか。 宋世羅さんは、多くのファイナンシャルプランナー(FP)も推奨する一般的な基準として、「銀行 4 : 積立商品 6」という割合を提案しています。
なぜ「4:6」なのか?
例えば、毎月5万円を貯金に回せると決めた場合、このルールを当てはめると以下のようになります。
- 銀行預金(40%): 2万円
- 積立投資(60%): 3万円
この配分にすることで、毎月着実に「いつでも使える現金」を積み増しつつ、その1.5倍の金額を「将来のために増やす投資」に回すことができます。
資産状況に応じたカスタマイズ
ただし、この「4:6」はあくまで標準的なスタートラインです。宋さんは、「すでに手元にどれだけの現金があるか」によって、この割合を柔軟に変えるべきだとしています 。
- すでに500万〜1,000万円程度の現金預金がある場合: すでに「緊急予備資金」や「近々使う予定の資金」が確保されている状態です。この場合、新しく貯めるお金をわざわざ低い金利の銀行に4割も入れる必要はありません。 比率を「銀行 3 : 投資 7」や「銀行 2 : 投資 8」あるいはもっと投資に振っても合理的といえます。
- 貯金がほとんどゼロからスタートする場合: まずは「生活防衛費」を貯めることが最優先です。最初から投資に6割も回すのはリスクが高いため、一時的に「銀行 7 : 投資 3」など、現金の蓄積を優先させる判断も賢明です。
投資金額設定で見落としがちな「非効率」
宋世羅さんは、多くの人が「なんとなく余裕があるから2万円」といった風に、適当に金額を決めている現状に警鐘を鳴らしています。
例えば、月10万円以上貯金できる余裕があり、すでに銀行にも十分な蓄えがある人が、なんとなく2万円しか積立投資をしていないケース。これは、本来もっと増やせたはずの資産を逃している「大きなロス」です。逆に、銀行預金がゼロなのに、無理をして5万円全額を投資に回すのは、あまりに「危うい橋」を渡っています。
私たちが実践すべき「戦略的積立」のまとめ
今回の学びを整理すると、投資金額を決めるプロセスは以下のようになります。
- 家計を把握し、「月間の総貯蓄額」を出す(目安:手取りの25%)
- 目的を分け、「流動性の銀行」と「収益性の投資」を認識する
- 「4:6」を基本に、現在の資産状況に合わせて比率を調整する
投資とは、単に「お金を増やすギャンブル」ではなく、自分の人生のタイムラインに合わせて「資金の置き場所を最適化する作業」です。
1〜5年以内に使う予定があるお金(結婚、住宅頭金、子供の入学金など)や、不測の事態に備えるお金は「銀行」へ。10年、20年以上先の老後資金などは、時間を味方にできる「投資」へ。
「いくら投資するか」を考えることは、「どう生きるか」を考えることと同義です。 なんとなく金額を決めていた方は、この機会に一度立ち止まり、自分の「全体の貯金力」と「最適な配分割合」を計算し直してみてはいかがでしょうか。そのひと手間が、10年後のあなたに大きな資産という名の「自由」をもたらしてくれるはずです。
以上、とてもわかりやすい内容の動画だったたので記事として紹介しました!みなさんも上記参考にして投資金額を設定し、お金の不安のない幸せな未来を目指してNISA投資をはじめましょう!
★NISAの特徴・メリットなどについては
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ - hanaco部の日常生活
★まずは覗いてみよう!!
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
株初心者から上級者まで、幅広く選ばれているDMM 株(PR)
★1万台で購入できるコスパ良し、デザイン・高音質が魅力のヘッドホン!!
★1万円超えにも匹敵する性能・使い勝手良しのワイヤレスヘッドホン!!
★楽天市場へ
★ハイコスパシェーバー!
★温めながらほぐす、至福のマッサージ!
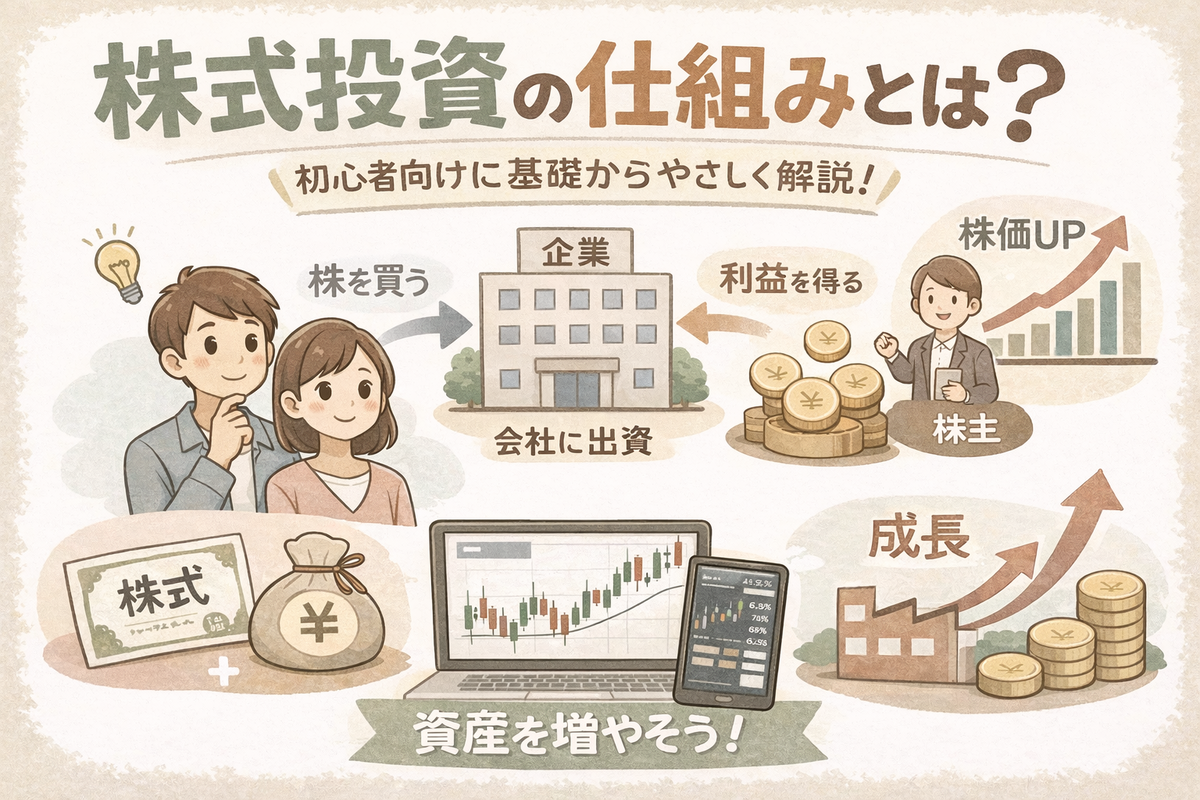
お金の不安のない幸せな未来へ!! 学習編 〜株式投資の仕組みとは?初心者向けに基礎からわかりやすく解説〜
 ★ダイエットの考え方が変わります!
読むと今ままでやっていたことっていったい・・・って思いますw
ロジカルダイエット 3か月で「勝手に痩せる体」になる (幻冬舎新書)
★楽天口座の開設がまだの方は↓をご覧くださいませ!※2026/1/8更新あり
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ 証券会社比較・投資用の口座を開設しよう! Part 2 - hanaco部の日常生活
楽天証券で口座も開設し取引ができるようになりましたが、そもそも投資とは・・・?投資に興味はあるけれど、株が具体的に何なのかよくわからない・・・ そのような不安を抱える初心者の方向けに、株式会社の仕組みから株価が変動する理由、そしてリスクとの付き合い方までを体系的にまとめました。
1. 株式とは「会社を所有する権利」のこと
「株を買う」ということは、単に数字を売り買いすることではありません。本質的には、その会社の一部を所有する権利(所有権)を買うことを指します。
会社が事業を拡大するためには、多額の資金が必要です。銀行から借りる方法もありますが、広く多くの人から「出資」を募ることもあります。その出資した証明として発行されるのが「株式」です。
株式会社の役割
出資者は、出した金額の割合に応じてその会社の「オーナー」の一員となります。例えば、総額1,000万円で設立された会社の株を100万円分持っていれば、その人はその会社の10%を所有していることになります。
2. 株主になることで得られる「3つの権利」
株を所有する「株主」には、主に以下の3つのメリットが与えられます。
- 配当金(インカムゲイン) 会社がビジネスで利益を上げた際、その一部を出資比率に応じて株主に還元する仕組みです。
- 値上がり益(キャピタルゲイン) 会社の価値が上がり、買った時よりも高い価格で株を売却できた際に得られる利益です。
- 経営への参加(議決権) 株主総会などを通じて、会社の重要な意思決定に投票する権利が得られます。持っている株数が多いほど、その影響力は大きくなります。
3. 株価が決まる仕組み:需要と供給のバランス
市場で取引される株の価格(株価)は、スーパーの野菜などと同じく、「買いたい人」と「売りたい人」のバランスによって決まります。
株価が上がる理由
「この会社は画期的な新製品を出す」「将来もっと成長する」と期待されると、多くの人がその株を欲しがります。買いたい人が売りたい人を上回れば、価格は上昇していきます。
株価が下がる理由
逆に、業績の悪化や不祥事などのニュースが出ると、「損をする前に手放したい」と考える人が増えます。売りたい人が買いたい人を上回れば、価格は下落します。最悪の場合、会社が倒産すれば株の価値はゼロになるリスクもあります。
4. なぜ世界情勢で株価は一斉に動くのか?
個別の会社の業績だけでなく、テロ、パンデミック、各国の政策といった「世界情勢」も株価を大きく動かします。
リスク回避の動き(下落要因)
世界全体に不安が広がると、投資家は「リスクの高い資産(株)」を手放し、より安全とされる「現金」「金(ゴールド)」「国債(国への貸付金)」などにお金を移そうとします。これが「世界同時株安」などが起こる背景です。
期待感による上昇(上昇要因)
一方で、景気回復の兆しや新技術の普及など、未来に対する明るい見通しが立つと、投資家は安全な場所へ避難させていた資金を再び株式市場へ戻します。これにより、市場全体の株価が押し上げられます。
5. まとめ:投資を始める前に
株式投資は、単なるマネーゲームではありません。**「成長が期待できる会社にお金を預け、社会の発展を応援しながらその対価を得る」**という経済の根幹を支える仕組みです。
- 株は会社の所有権であること
- 配当と値上がり益が主な収益源であること
- 需要と供給、そして世界情勢によって価格が動くこと
この基本を理解しておくことで、日々のニュースがどのように自分の資産に影響するのかが見えてくるようになります。実際に投資をする前にもう少し投資について学習したいと思います。
★NISAの特徴・メリットなどについては
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
今からでも遅くないNISAを勉強・実践してみよう!! お金の不安のない幸せな未来へ - hanaco部の日常生活
★まずは覗いてみよう!!
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
株初心者から上級者まで、幅広く選ばれているDMM 株(PR)
★1万台で購入できるコスパ良し、デザイン・高音質が魅力のヘッドホン!!
★1万円超えにも匹敵する性能・使い勝手良しのワイヤレスヘッドホン!!
★楽天市場へ
★ハイコスパシェーバー!
★温めながらほぐす、至福のマッサージ!
